Obiectivul general al SCIM este de a asigura buna guvernare a instituției, astfel încât resursele publice să fie utilizate optim pentru îndeplinirea misiunii instituției, iar activitățile să se desfășoare în condiții de regularitate și performanță.
SCIM urmărește atingerea celor trei categorii de obiective menționate în standardele internaționale:
1. randamentul și sustenabilitatea activităților instituției (se realizează prin valorificarea optimă a resurselor financiare și umane, aliniate permanent cu obiectivele strategice asumate)
2. fiabilitatea informațiilor și rapoartelor (îmbunătățirea fluxului informațional și a calității datelor și documentelor produse de instituție)
3. conformitatea cu cadrul legal și normativ (respectarea legilor, regulamentelor interne și prevenirea fraudelor și neregulilor)
Un obiectiv foarte important al sistemului de control intern managerial îl constituie anticiparea și evitarea erorilor sau neregulilor, prin depistarea și eliminarea timpurie a factorilor care le pot provoca, concomitent cu îmbunătățirea permanentă a proceselor supuse controlului.
Beneficiile aplicării SCIM în administrația publică
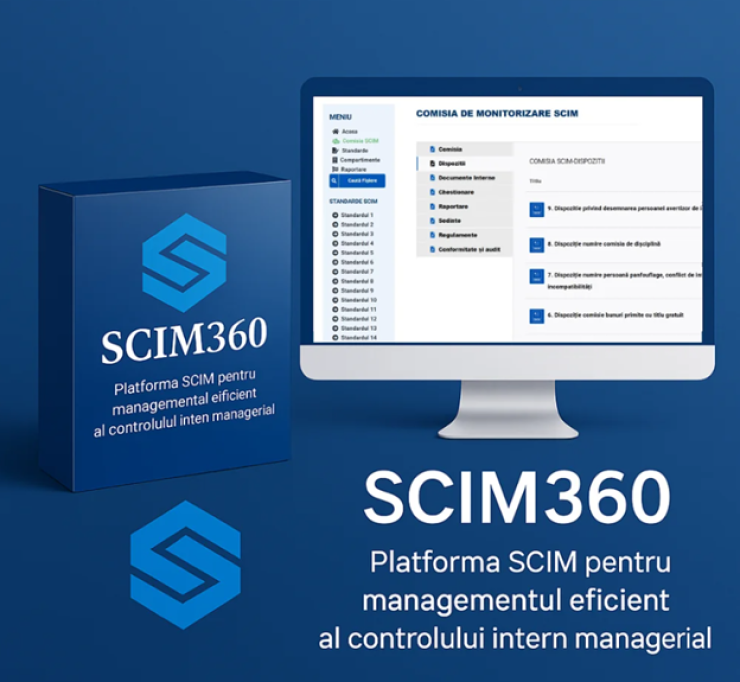
O platforma SCIM dedicată aduce numeroase beneficii pentru o instituție publică, contribuind în mod direct la creșterea capacității administrative și la îmbunătățirea actului de management. În primul rând, SCIM furnizează conducerii informații esențiale pentru luarea deciziilor manageriale solide. Cel mai important, platforma SCIM360 ajută la creșterea calității și organizării a documentelor și a proceselor din orice tip de instituție publică.
Prin standardizarea procedurilor (Standardul 9 Proceduri) și prin revizuirea periodică a regulamentelor și a fluxurilor de lucru, organizația se asigură că documentele emise (ex: rapoarte, decizii, situații financiare) sunt complete, corecte și conforme. Procedurile operaționale clare reduc variațiile necontrolate în modul de executare a sarcinilor, ceea ce sporește predictibilitatea și calitatea rezultatelor. În ansamblu, beneficiile SCIM se reflectă într-o instituție mai performantă, capabilă să își atingă obiectivele cu costuri mai mici, într-un timp mai scurt și cu respectarea cerințelor de legalitate și etică.
Pe baza datelor și rapoartelor generate de mecanismele de control intern, conducerea își poate consolida deciziile referitoare la planificarea activităților, organizarea și coordonarea structurilor, precum și stabilirea cu exactitate a responsabilităților la nivel de compartimente și persoane. Totodată, SCIM ajută managerii să înțeleagă mai bine unde există vulnerabilități sau blocaje în organizație și ce măsuri sunt necesare pentru eficientizarea proceselor, asigurând o distribuție clară a sarcinilor.
Un alt beneficiu major al aplicării SCIM este utilizarea eficientă a resurselor publice. Prin obiectivele și procedurile sale, controlul intern managerial urmărește să asigure o bună folosire a resurselor financiare și umane, aliniindu-se cu prioritățile strategice ale instituției. Acest lucru se traduce prin evitarea risipei și alocarea judicioasă a fondurilor și personalului către activitățile care aduc valoare publică.
De asemenea, SCIM contribuie la îmbunătățirea fluxului informațional intern: standardele privind comunicarea și gestionarea documentelor (Std. 12 și 13) duc la proceduri clare de raportare și circulație a informației, ceea ce înseamnă că factorii de decizie primesc date corecte și la timp. Un sistem informațional bine pus la punct previne apariția deciziilor bazate pe date eronate și facilitează coordonarea între departamente.
Tot prin SCIM, instituția dezvoltă un cadru pentru managementul riscurilor și pentru prevenirea fraudelor sau neregulilor. Identificarea, evaluarea și monitorizarea riscurilor (Standardul 8) permit instituției să anticipeze problemele care ar putea periclita atingerea obiectivelor și să ia măsuri preventive. Astfel, expunerea la pierderi sau disfuncționalități este redusă, iar în cazul apariției unor incidente, reacția poate fi mai rapidă și mai eficientă.
Controlul intern managerial ajută la prevenirea și depistarea fraudelor prin măsuri cum ar fi segregarea sarcinilor, controalele ierarhice, codul etic și canalele de raportare a neregularităților. Crearea unui mediu de lucru integru și controlat minimizează abaterile de la legalitate și incidentele de corupție.
Desigur, este important de menționat că SCIM oferă o asigurare rezonabilă, nu absolută privind succesul managerial. Chiar și un sistem de control intern bine conceput are limitele sale, de exemplu, nu poate elimina complet riscul de eroare umană sau de fraudă deliberată. Cu toate acestea, avantajele sale depășesc cu mult costurile, iar dezvoltarea unei culturi organizaționale care sprijină controlul intern (inclusiv prin formarea personalului și implicarea tuturor angajaților în proces) conduce, pe termen lung, la o administrare publică mai eficientă și mai orientată către cetățean.
În România, toate entitățile publice au obligația legală de a implementa și dezvolta un Sistem de Control Intern Managerial conform cerințelor Ordinului SGG nr. 600/2018. Acest ordin aprobă Codul controlului intern managerial al entităților publice, care cuprinde un set de 16 standarde de control intern managerial ce trebuie puse în aplicare la nivelul fiecărei instituții.
Adoptarea Ordinului 600/2018 a abrogat vechiul Ordin 400/2015, însă nu a eliminat obligația fiecărei instituții publice de a avea implementat SCIM în conformitate cu aceste standarde și de a actualiza sistemul în funcție de evoluțiile legislative. Cu alte cuvinte, indiferent de modificările de reglementări, instituțiile bugetare trebuie să mențină un SCIM funcțional, aliniat la cerințele actuale.
Conform Ordinului 600/2018, conducerea fiecărei entități publice trebuie să dispună măsurile necesare pentru organizarea și funcționarea corespunzătoare a SCIM. Una dintre primele obligații este constituirea unei Comisii de Monitorizare a SCIM, structură cu rol de coordonare și îndrumare metodologică a implementării și dezvoltării sistemului de control intern managerial.
Rolul conducătorului instituției în implementarea SCIM
Conducătorul entității publice are responsabilitatea directă pentru implementarea și dezvoltarea SCIM, conform Ordinului 600/2018. Exemplul său („tone at the top”) este decisiv pentru succesul sistemului.
Principalele atribuții:
- Direcție strategică - definește misiunea, obiectivele și țintele instituției.
- Structuri SCIM - constituie Comisia de Monitorizare și alocă resurse pentru funcționarea acesteia.
- Documente cheie - aprobă Programul de dezvoltare și Raportul anual SCIM.
- Managementul riscurilor - validează profilul și toleranța la risc, precum și planurile de control.
- Proceduri interne - autorizează lista activităților procedurale și aprobă procedurile de sistem.
- Climat organizațional - promovează etica, transparența și formarea personalului.
Conducătorul instituției este garantul SCIM: inițiază, sprijină și monitorizează sistemul, răspunzând de eficiența și credibilitatea acestuia.
Sistemul de Controlul Intern Managerial (SCIM) reprezintă astăzi o componentă indispensabilă a managementului din sectorul public, fiind atât un imperativ legal conform Ordinului SGG 600/2018, cât și un instrument practic de creștere a performanței și integrității instituționale. SCIM înseamnă, în esență, a pune ordine în propria organizație: a stabili direcții clare, a distribui responsabilități fără ambiguități, a identifica riscurile și a le ține sub control, a crea proceduri pentru activități, a monitoriza ce funcționează și ce nu, și a corecta la timp abaterile. Prin definirea sa armonizată cu standardele internaționale (COSO, INTOSAI), SCIM plasează administrația publică românească în rândul bunelor practici globale, dar succesul său depinde în mare măsură de voința și implicarea conducerii fiecărei instituții în parte.
Obligativitatea implementării SCIM, prevăzută de Ordinul 600/2018, nu înseamnă doar birocrație, dar și o soluție pentru nevoia societății de administrație publică responsabilă. Instituțiile care îmbrățișează cu seriozitate SCIM constată beneficii tangibile:
SCIM înseamnă buna guvernanță pusă în practică. Prin obiectivele și principiile sale, el obligă instituțiile publice să-și privească atent propriile mecanisme interne și să le perfecționeze, având ca rezultat final o administrație mai transparentă, mai eficientă și mai orientată spre cetățean. Ordinul 600/2018 a consacrat SCIM ca obligație generală pentru toate instituțiile publice din România, impactul său se reflectă abia atunci când este aplicat voluntar, ca element al culturii instituționale și al stilului de conducere orientat către interesul public.
Sursa imagine: infomedpro.ro
SCIM urmărește atingerea celor trei categorii de obiective menționate în standardele internaționale:
1. randamentul și sustenabilitatea activităților instituției (se realizează prin valorificarea optimă a resurselor financiare și umane, aliniate permanent cu obiectivele strategice asumate)
2. fiabilitatea informațiilor și rapoartelor (îmbunătățirea fluxului informațional și a calității datelor și documentelor produse de instituție)
3. conformitatea cu cadrul legal și normativ (respectarea legilor, regulamentelor interne și prevenirea fraudelor și neregulilor)
Un obiectiv foarte important al sistemului de control intern managerial îl constituie anticiparea și evitarea erorilor sau neregulilor, prin depistarea și eliminarea timpurie a factorilor care le pot provoca, concomitent cu îmbunătățirea permanentă a proceselor supuse controlului.
Beneficiile aplicării SCIM în administrația publică
O platforma SCIM dedicată aduce numeroase beneficii pentru o instituție publică, contribuind în mod direct la creșterea capacității administrative și la îmbunătățirea actului de management. În primul rând, SCIM furnizează conducerii informații esențiale pentru luarea deciziilor manageriale solide. Cel mai important, platforma SCIM360 ajută la creșterea calității și organizării a documentelor și a proceselor din orice tip de instituție publică.
Prin standardizarea procedurilor (Standardul 9 Proceduri) și prin revizuirea periodică a regulamentelor și a fluxurilor de lucru, organizația se asigură că documentele emise (ex: rapoarte, decizii, situații financiare) sunt complete, corecte și conforme. Procedurile operaționale clare reduc variațiile necontrolate în modul de executare a sarcinilor, ceea ce sporește predictibilitatea și calitatea rezultatelor. În ansamblu, beneficiile SCIM se reflectă într-o instituție mai performantă, capabilă să își atingă obiectivele cu costuri mai mici, într-un timp mai scurt și cu respectarea cerințelor de legalitate și etică.
Pe baza datelor și rapoartelor generate de mecanismele de control intern, conducerea își poate consolida deciziile referitoare la planificarea activităților, organizarea și coordonarea structurilor, precum și stabilirea cu exactitate a responsabilităților la nivel de compartimente și persoane. Totodată, SCIM ajută managerii să înțeleagă mai bine unde există vulnerabilități sau blocaje în organizație și ce măsuri sunt necesare pentru eficientizarea proceselor, asigurând o distribuție clară a sarcinilor.
Un alt beneficiu major al aplicării SCIM este utilizarea eficientă a resurselor publice. Prin obiectivele și procedurile sale, controlul intern managerial urmărește să asigure o bună folosire a resurselor financiare și umane, aliniindu-se cu prioritățile strategice ale instituției. Acest lucru se traduce prin evitarea risipei și alocarea judicioasă a fondurilor și personalului către activitățile care aduc valoare publică.
De asemenea, SCIM contribuie la îmbunătățirea fluxului informațional intern: standardele privind comunicarea și gestionarea documentelor (Std. 12 și 13) duc la proceduri clare de raportare și circulație a informației, ceea ce înseamnă că factorii de decizie primesc date corecte și la timp. Un sistem informațional bine pus la punct previne apariția deciziilor bazate pe date eronate și facilitează coordonarea între departamente.
Tot prin SCIM, instituția dezvoltă un cadru pentru managementul riscurilor și pentru prevenirea fraudelor sau neregulilor. Identificarea, evaluarea și monitorizarea riscurilor (Standardul 8) permit instituției să anticipeze problemele care ar putea periclita atingerea obiectivelor și să ia măsuri preventive. Astfel, expunerea la pierderi sau disfuncționalități este redusă, iar în cazul apariției unor incidente, reacția poate fi mai rapidă și mai eficientă.
Controlul intern managerial ajută la prevenirea și depistarea fraudelor prin măsuri cum ar fi segregarea sarcinilor, controalele ierarhice, codul etic și canalele de raportare a neregularităților. Crearea unui mediu de lucru integru și controlat minimizează abaterile de la legalitate și incidentele de corupție.
Desigur, este important de menționat că SCIM oferă o asigurare rezonabilă, nu absolută privind succesul managerial. Chiar și un sistem de control intern bine conceput are limitele sale, de exemplu, nu poate elimina complet riscul de eroare umană sau de fraudă deliberată. Cu toate acestea, avantajele sale depășesc cu mult costurile, iar dezvoltarea unei culturi organizaționale care sprijină controlul intern (inclusiv prin formarea personalului și implicarea tuturor angajaților în proces) conduce, pe termen lung, la o administrare publică mai eficientă și mai orientată către cetățean.
Obligațiile instituțiilor publice conform Ordinului SGG 600/2018
În România, toate entitățile publice au obligația legală de a implementa și dezvolta un Sistem de Control Intern Managerial conform cerințelor Ordinului SGG nr. 600/2018. Acest ordin aprobă Codul controlului intern managerial al entităților publice, care cuprinde un set de 16 standarde de control intern managerial ce trebuie puse în aplicare la nivelul fiecărei instituții.
Adoptarea Ordinului 600/2018 a abrogat vechiul Ordin 400/2015, însă nu a eliminat obligația fiecărei instituții publice de a avea implementat SCIM în conformitate cu aceste standarde și de a actualiza sistemul în funcție de evoluțiile legislative. Cu alte cuvinte, indiferent de modificările de reglementări, instituțiile bugetare trebuie să mențină un SCIM funcțional, aliniat la cerințele actuale.
Conform Ordinului 600/2018, conducerea fiecărei entități publice trebuie să dispună măsurile necesare pentru organizarea și funcționarea corespunzătoare a SCIM. Una dintre primele obligații este constituirea unei Comisii de Monitorizare a SCIM, structură cu rol de coordonare și îndrumare metodologică a implementării și dezvoltării sistemului de control intern managerial.
Rolul conducătorului instituției în implementarea SCIM
Conducătorul entității publice are responsabilitatea directă pentru implementarea și dezvoltarea SCIM, conform Ordinului 600/2018. Exemplul său („tone at the top”) este decisiv pentru succesul sistemului.
Principalele atribuții:
- Direcție strategică - definește misiunea, obiectivele și țintele instituției.
- Structuri SCIM - constituie Comisia de Monitorizare și alocă resurse pentru funcționarea acesteia.
- Documente cheie - aprobă Programul de dezvoltare și Raportul anual SCIM.
- Managementul riscurilor - validează profilul și toleranța la risc, precum și planurile de control.
- Proceduri interne - autorizează lista activităților procedurale și aprobă procedurile de sistem.
- Climat organizațional - promovează etica, transparența și formarea personalului.
Conducătorul instituției este garantul SCIM: inițiază, sprijină și monitorizează sistemul, răspunzând de eficiența și credibilitatea acestuia.
Sistemul de Controlul Intern Managerial (SCIM) reprezintă astăzi o componentă indispensabilă a managementului din sectorul public, fiind atât un imperativ legal conform Ordinului SGG 600/2018, cât și un instrument practic de creștere a performanței și integrității instituționale. SCIM înseamnă, în esență, a pune ordine în propria organizație: a stabili direcții clare, a distribui responsabilități fără ambiguități, a identifica riscurile și a le ține sub control, a crea proceduri pentru activități, a monitoriza ce funcționează și ce nu, și a corecta la timp abaterile. Prin definirea sa armonizată cu standardele internaționale (COSO, INTOSAI), SCIM plasează administrația publică românească în rândul bunelor practici globale, dar succesul său depinde în mare măsură de voința și implicarea conducerii fiecărei instituții în parte.
Obligativitatea implementării SCIM, prevăzută de Ordinul 600/2018, nu înseamnă doar birocrație, dar și o soluție pentru nevoia societății de administrație publică responsabilă. Instituțiile care îmbrățișează cu seriozitate SCIM constată beneficii tangibile:
- procese mai eficiente, angajați care își cunosc rolul și lucrează coordonat, reducerea risipei și a fraudei, decizii fundamentate pe informații corecte și o mai mare deschidere față de public.
- SCIM creează un cadru propice pentru îmbunătățire continuă, prin faptul că impune autoevaluare și adaptare permanentă la schimbare.
SCIM înseamnă buna guvernanță pusă în practică. Prin obiectivele și principiile sale, el obligă instituțiile publice să-și privească atent propriile mecanisme interne și să le perfecționeze, având ca rezultat final o administrație mai transparentă, mai eficientă și mai orientată spre cetățean. Ordinul 600/2018 a consacrat SCIM ca obligație generală pentru toate instituțiile publice din România, impactul său se reflectă abia atunci când este aplicat voluntar, ca element al culturii instituționale și al stilului de conducere orientat către interesul public.
Sursa imagine: infomedpro.ro